很多做全国批发、远程服务、私域接单的商户,都会遇到线上异地客户付款被风控拦截的问题。不少商家分不清线下门店收款码与线上订单收款工具的适用场景,直接拿门店静态聚合码发给外地客户远程付款,极易触发支付风控,出现交易失败、账户限额等情况。
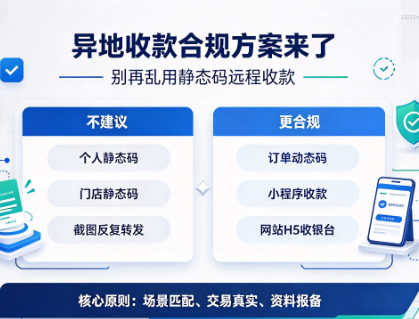
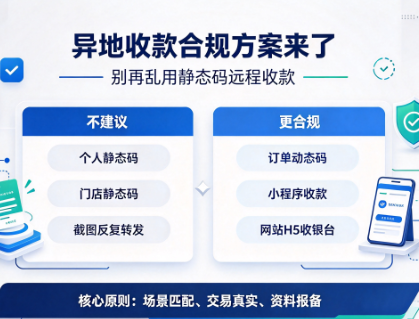
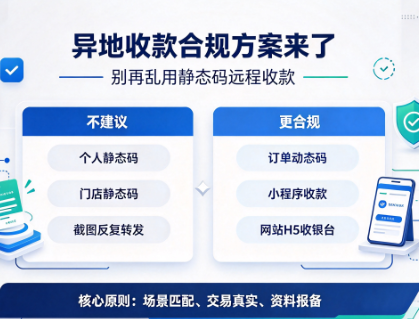
这里先明确央行监管规则:个人静态收款码、门店线下静态商户码,原则上不允许用于远程非面对面经营收款。如果商户有线上跨区域接单需求,应选择持牌支付机构提供的线上订单收款产品,适配线上非面对面交易场景。
办理前需要按经营主体准备资质资料,资料务必真实完整,信息造假会直接导致审核驳回。
个体工商户:营业执照照片、法人身份证正反面、法人名下一类银行卡、实名手机号,同时准备经营场景材料,佐证真实线上经营业务。
企业商户:营业执照、法人身份证、对公结算账户、法人实名手机号。
小微经营者(无营业执照):经营者身份证、本人一类银行卡、实名手机号,以及对应的业务佐证材料。
提交资质材料的核心目的,是向支付机构证明商户具备真实经营业务,完成线上经营场景报备,降低正常交易的风控误判概率。
方案 1:小程序订单收款,适合中小商户私域接单
适合私域接单、批发业务、远程服务、线上预约缴费,无需自建网站,上手简单。
准备好对应主体资质,联系正规持牌支付服务商提交进件申请;
填写商户经营信息,选择对应行业,如实说明线上全国接单业务,提交资料等待审核;
审核通过后开通收款后台,完成线上经营场景报备;
登录后台,生成单次有效的订单收款码或者收款链接,发送给客户;
客户扫码或打开链接完成支付,后台可查看订单、对账流水,每笔交易可留存订单备注,交易链路可追溯。
方案 2:网站 H5 收银台收款,适合自建商城商家
拥有独立官网、线上商城,需要网页端收银能力的商户,可以选择 H5 收款通道。
准备商户主体资质,向正规服务商提交支付进件申请;
提交网站域名备案、商城经营场景证明材料,对接持牌支付机构通道;
完成接口对接与测试,上线网页收银台;
可在网站内嵌 H5 支付页面,客户在网页完成付款,支持多通道管理,优化跨区域交易体验;
符合资质的主体,可按机构规则申请相关服务商权限。
不要在网络上购买、租借他人商户收款账户。这类行为属于违规操作,一旦出现风险,资金存在冻结风险,严重的会涉及法律责任。
不要用个人静态码、门店打印的静态收款码,用来做线上远程接单收款,属于监管红线,极易触发风控。
单次订单收款码不要截图长期保存、反复转发。这类订单码为单次交易使用,重复转发会降低交易场景真实性,增加风控预警概率。
不要人为拆分大额订单、短时间集中大量跨区域收款,此类操作容易触发风控系统预警。
所有线上订单,妥善保存客户沟通记录、交易合同、物流发货凭证。如果遇到风控核验,可以快速提交材料,证明交易真实有效。
定期在后台核对交易流水,留意风控提示,出现异常及时联系服务商沟通处理。
不存在完全零风控的收款工具,风控是支付行业基础风险防控机制。商户如实报备经营场景、保证每一笔交易真实,能够大幅减少正常交易被拦截的情况。
线上订单收款工具,并不是特殊 “免风控通道”,本质是匹配线上非面对面经营场景的正规支付产品。申请的核心,是向持牌支付机构提交真实经营资质,完成线上经营场景报备。
中小商户、私域商家,优先考虑小程序订单收款;自建商城、业务体量较大的商户,可以了解网站 H5 收银台方案。商户守住合规经营底线,留存完整交易凭证,才能稳定承接全国各地客户订单。
做私域接单、全国批发、线上咨询服务的商户,最关心的问题莫过于:远程收款,到底选什么工具才能稳定,少被风控拦截?很多商家踩···
不少做线上生意、跨区域接单的商户,都遇到过收款风控难题:明明每一笔订单都是真实交易,外地客户付款时,却频繁弹出风险提醒,···
很多做全国批发、远程服务、私域接单的商户,都会遇到线上异地客户付款被风控拦截的问题。不少商家分不清线下门店收款码与线上订···
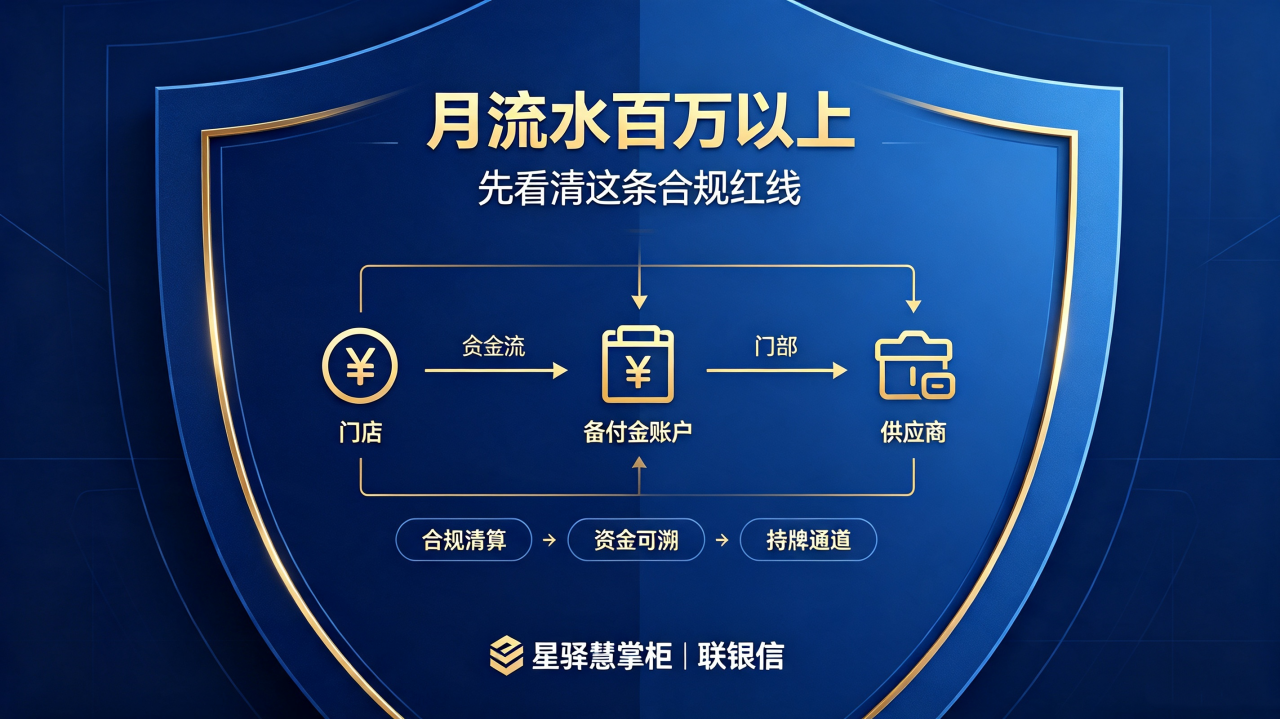
对于流水体量较大的连锁、加盟品牌来说,经营安全永远排在第一位。很多老板一门心思冲业绩、拓门店,却忽略了一条隐形的合规红线···

 滇公网安备53010302001641号
 联系我们
 156-8738-9988


 返回顶部