经常接收信用卡付款的商户,大多会遇到一个难题:长期用单一商户 POS 收款,交易记录商户固定,时间一长,容易触发银行风控,信用卡被限制,甚至收款账户被预警。很多商户都在寻找兼顾成本与交易稳定性的收款方案。
很多商户不清楚,不同收款工具,风控逻辑、收费模式差别很大,今天客观对比传统 POS 机和多商户动态聚合收款系统,帮大家看懂怎么选。
常规 POS 机遵循一机一户监管要求,一台终端绑定单一固定商户。 优势是线下实体刷卡成熟,适合门店面对面消费。 短板也很明显:
长期固定同一个商户,频繁信用卡交易,容易被银行识别为交易模式单一,触发风控预警;
主流刷卡费率大多 0.6%,很多机型每年会收取流量费、通讯费,属于持续性附加成本,交易量越大,手续费成本越高。
这是面向线上远程经营场景的收款方案,接入多家真实入网商户资源,生成动态收款码,每一笔合规真实交易,对应不同的商户主体。 核心优势: ✅ 交易商户多元化,避免长期单一商户交易带来的风控预警,交易流水更贴近多元化真实消费; ✅ 费率 0.38%,无流量费,没有隐藏附加费用,长期交易手续费成本更低; ✅ 动态码模式,适配线上、远程成交场景,异地客户也可以正常提交信用卡付款。
仅限真实经营交易,严禁虚构交易、信用卡套现,该行为违反监管规定,会造成信用卡降额、冻结,收款资金受限;
任何收款工具都不存在 “完全不会风控”,交易要符合正常经营逻辑,避免大额整数、凌晨交易、短时间连续大额支付等异常行为;
办理收款通道,务必选择持牌支付机构合作的正规通道,核验商户资质,不要使用虚假商户通道,避免资金安全隐患;
不同收款工具适用场景不同:线下门店面对面收款优先 POS;线上远程、异地客户成交,可考虑动态聚合收款方案。
收款工具没有好坏,关键看经营场景。线下实体门店,POS 机是成熟选择;做线上远程生意、经常收信用卡,想要降低单一商户风控风险、节约手续费,可以了解多商户动态聚合收款系统。 一切前提:交易真实、合规经营。
#话题标签:# 支付科普 #小微商户收款 #远程异地收款 #信用卡消费 #商户收款干货

经常接收信用卡付款的商户,大多会遇到一个难题:长期用单一商户 POS 收款,交易记录商户固定,时间一长,容易触发银行风控,信用···
做线上服务、全国批发、私域成交的商户,几乎都遇到过:客户在外地,发普通商家码付款直接被拦截、提示交易风险。很多老板以为,···
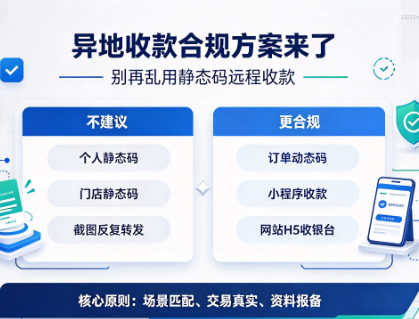
做私域接单、全国批发、线上咨询服务的商户,最关心的问题莫过于:远程收款,到底选什么工具才能稳定,少被风控拦截?很多商家踩···
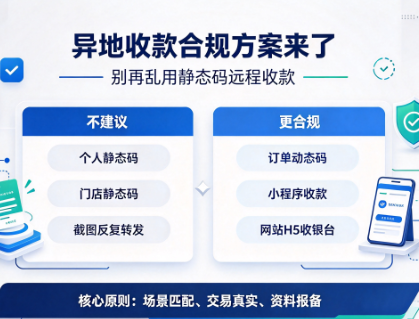
不少做线上生意、跨区域接单的商户,都遇到过收款风控难题:明明每一笔订单都是真实交易,外地客户付款时,却频繁弹出风险提醒,···

 滇公网安备53010302001641号
 联系我们
 156-8738-9988


 返回顶部