做线上服务、全国批发、私域成交的商户,几乎都遇到过:客户在外地,发普通商家码付款直接被拦截、提示交易风险。很多老板以为,随便办个商家码就能远程收款,这是最大误区。
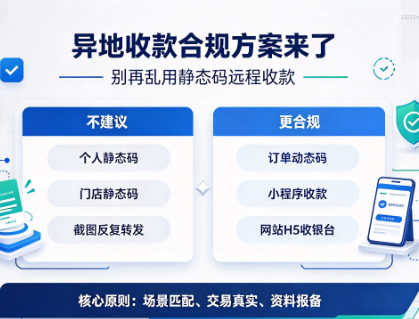
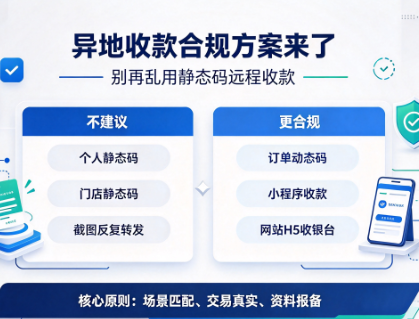
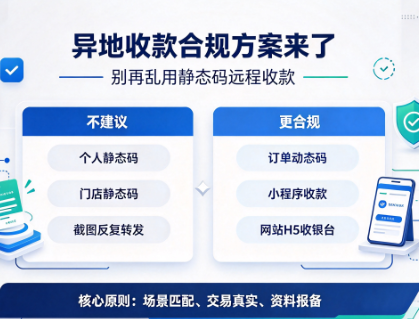
根据央行相关规定,个人静态收款码、线下门店静态商户码,不允许用于远程非面对面经营收款。线下码带有地理位置电子围栏,异地客户扫码极易触发风控,轻则订单失败,重则账户限额。想要正常接收全国客户付款,需要申请持牌支付机构的远程动态收款码,适配线上非面对面交易场景。
申请远程收款码,主体分为个体户、企业,资料必须真实,虚假材料会直接驳回审核:
个体工商户:营业执照、法人身份证正反面、法人一类储蓄卡、经营场景证明;
企业商户:企业营业执照、法人身份证、对公账户或法人结算卡、业务场景资料。
提示:无营业执照,不能办理经营性远程收款通道,不要轻信网上无资质代办。
适合私域接单、线上咨询服务、批发零售,不用自建网站。
对接持牌支付服务商,提交全套资料进件;
如实报备经营模式:全国线上接单、远程成交;
资料审核(一般 1-3 个工作日),完成电子签约;
开通商户后台,后台可生成单次有效的动态收款码、收款链接;
发给异地客户支付,每笔订单留存交易备注,订单流水可对账溯源。
自有网站、线上商城的商户可选,网页收银方式,客户点击链接付款。
准备营业执照、网站备案信息,提交进件;
服务商对接支付通道,完成接口调试;
上线 H5 收银页面,客户在网页完成支付;
后台统一管理流水,适合订单量大的线上商家。
拒绝私下代办、非正规通道。承诺 “永久无风控” 的全是噱头,不存在 100% 不风控的收款产品;
动态收款码建议一单一码,不要反复转发同一张二维码给大量异地客户;
交易尽量留存合同、订单、聊天记录,以备风控核验;
资金快进快出、大额整数集中收款,都会拉高风控,尽量保持交易贴近真实业务。
远程收款码不是简单买一张码牌,核心是按真实经营场景,向持牌机构报备开通线上收款通道。线下门店码和远程线上码场景完全不一样,选错通道,生意再好也会因为收款问题流失订单。
温馨提示:所有收款业务请通过持牌支付机构官方渠道办理,保护自身资金安全。

做线上服务、全国批发、私域成交的商户,几乎都遇到过:客户在外地,发普通商家码付款直接被拦截、提示交易风险。很多老板以为,···
做私域接单、全国批发、线上咨询服务的商户,最关心的问题莫过于:远程收款,到底选什么工具才能稳定,少被风控拦截?很多商家踩···
不少做线上生意、跨区域接单的商户,都遇到过收款风控难题:明明每一笔订单都是真实交易,外地客户付款时,却频繁弹出风险提醒,···
很多做全国批发、远程服务、私域接单的商户,都会遇到线上异地客户付款被风控拦截的问题。不少商家分不清线下门店收款码与线上订···

 滇公网安备53010302001641号
 联系我们
 156-8738-9988


 返回顶部